

Epargne
La fiscalité de vos intérêts générés sur le Livret P.

Chers épargnants,
Comme vous le savez, les intérêts cumulés sur votre Livret P. seront versés le 1er janvier 2027.
Les intérêts générés sur votre Livret P. (intérêts de base et boosts)sont soumis à la fiscalité des revenus de placement.
Par défaut, ces intérêts sont imposés au prélèvement forfaitaire unique(« Flat Tax ») de 31,4 %, composé :
- de 12,8 % d’impôt sur le revenu ;
- et de 18,6 % de prélèvements sociaux.
Dans ce cas, l’impôt est directement prélevé à la source. En début d’année, vous recevrez un Imprimé Fiscal Unique (IFU), également transmis à l’administration fiscale, afin de faciliter votre déclaration de revenus. Dans la majorité des cas, les montants figurent déjà préremplis dans votre déclaration fiscale. Nous vous invitons néanmoins à vérifier que les informations préremplies correspondent bien aux montants indiqués sur votre IFU et, le cas échéant, à les corriger.
Vous pouvez toutefois choisir d’être imposé selon le barème progressif de l’impôt sur le revenu pour les intérêts perçus en 2026. Dans ce cas, seuls les prélèvements sociaux de 18,6 % seront prélevés à la source par Livret P., et l’impôt sur le revenu sera calculé directement par l’administration fiscale lors de votre déclaration annuelle.
Pour opter pour cette imposition au barème progressif, il suffit de compléter et signer ce document , puis de nous le retourner avant le 30 novembre 2026.
Flat tax vs Barème progressif, comment les calculer ?
La Flat Tax permet d’appliquer directement un taux fixe d’imposition sur les intérêts générés. Ainsi, le montant des impôts prélevés est connu à l’avance et le montant versé correspond directement aux intérêts nets après fiscalité.
Flat Tax = 31,4% d'imposition = 12,8% d'impôt sur le revenu + 18,6% de prélèvements sociaux.
Par exemple, si Pierre a gagné200€ d'intérêts cette année :
200€ x 31,4% d'imposition Flat Tax = 62.8€ (25,6€ d'impôt sur le revenu + 37,2€ de prélèvements sociaux)
L'option pour le barème progressif permet d'être taxé au taux prévu dansle barème de l'impôt sur le revenu, plutôt que les 12,8% d'imposition prévu parla Flat Tax. Ce taux tient compte des revenus globaux du foyer fiscal. Il peut être de 0 %, 11 %, 30 %, 41 % ou de 45 %. Il s'applique après un abattement de40 %. Au montant obtenu, s'ajoutent les prélèvements sociaux, au taux de 18,6 %(sans abattement). Dans ces 18,6 %, une partie (6,8 %) correspond à une contribution appelée CSG déductible.
Pierre a toujours gagné 200€ d'intérêts cette année, mais sa tranche d'imposition de son foyer fiscal est de 11%. S'il opte pour le barème progressif, il paiera :
200€ - 40% d'abattement : 120€ d'intérêts restants soumis à l'impôt.
CSG déductible de 6,8 % : 200 € × 6,8 % = 13,6 € → base finale : 120 € − 13,6€ = 106,4 €
(106,4€ x 11% d'imposition) + (200€ x 18,6% de prélèvements sociaux)
11,7€ + 37,20€ = 48,90€ d'imposition
Avec sa tranche d'imposition à 11%, Pierre doit choisir le barème progressif à l'imposition pour optimiser ses impôts.
Comment connaître ma tranche d'imposition ?
Si vous êtes célibataire, divorcé ou veuf
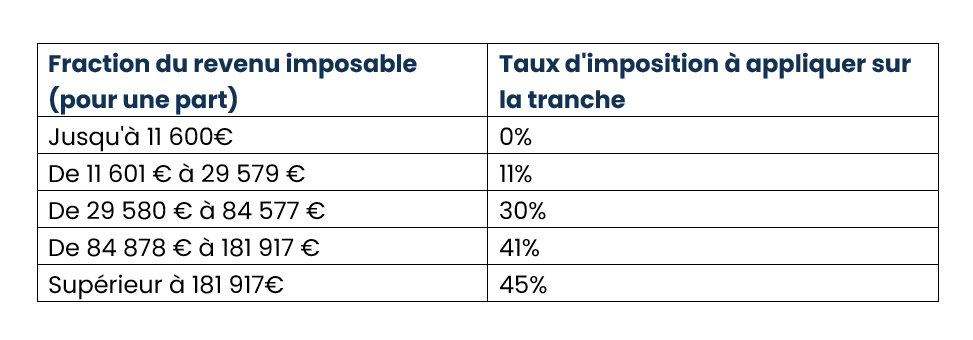
Si vous êtes soumis à une imposition commune, il suffit de diviser par 2 vos revenus communs, et vous référer au tableau ci-dessus.
Pour résumer
Si votre revenu sur 2022 est inférieur à 26 070€, optez pour le barème progressif à l'imposition.
Sinon, vous n'avez rien à faire, et vous restez à la Flat Tax.
Comment opter pour le barème progressif à l'imposition
Il vous suffit de compléter et signer ce document et de nous l'envoyer à hello@livretp.fr avant le 30 novembre 2026.
Si vous avez des questions, n'hésitez pas à nous contacter sur le site.


On continue la lecture


Prêt à épargner ?
pour faire fructifier leur argent intelligemment
